
Vendre ses bitcoins pour récupérer des euros se fait en trois temps : passer un ordre de vente sur une plateforme agréée, retirer les euros vers son compte bancaire, puis déclarer l’opération aux impôts.
Ce guide détaille chaque étape, les frais à prévoir et les obligations fiscales.
L’essentiel en bref
Pour vendre des bitcoins contre des euros, passez par une plateforme agréée MiCA. Après vérification de votre identité (KYC), les euros sont virés sur votre compte bancaire. La plus-value éventuelle est imposable : flat tax de 31,4 % en 2026.
Plateforme agréée MiCA, vérification d’identité obligatoire et plus-values imposables au-delà de 305 € de cessions par an.
Vous devez solliciter un prestataire agréé MiCA pour vos transactions. La vérification d’identité (KYC) demeure obligatoire pour débloquer vos retraits vers votre banque. Cette procédure assure la conformité de vos transferts financiers.
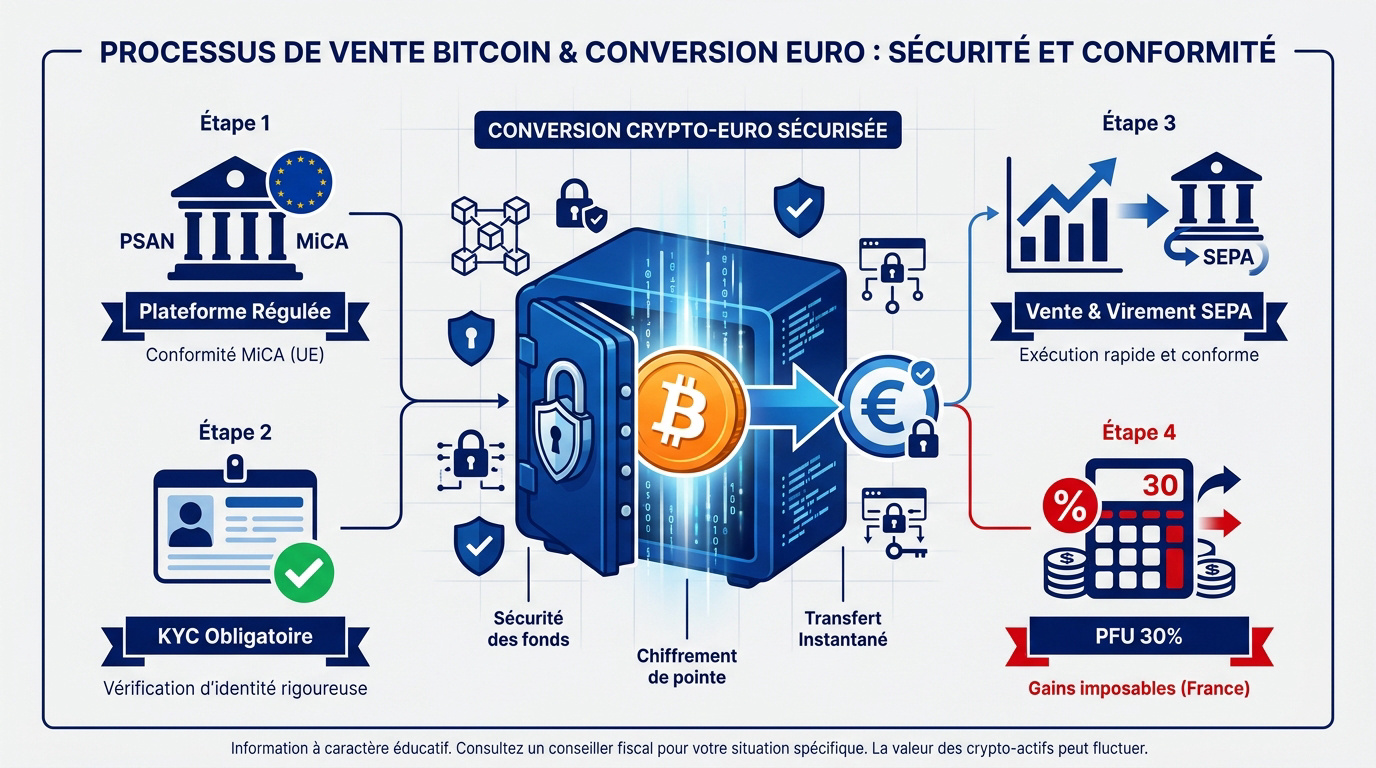
La vente au marché permet une conversion immédiate. Un virement SEPA arrive généralement en un à deux jours ouvrés, en quelques secondes s’il est instantané. Toute vente contre des euros est une cession à déclarer.
Comment vendre ses bitcoins sur une plateforme agréée ?
Pour transformer vos actifs numériques en monnaie fiduciaire, vous devez d’abord sélectionner un environnement technique sécurisé et conforme au droit français.
Choisir un prestataire agréé MiCA
Vérifiez que la plateforme est agréée au titre du règlement MiCA, sur la liste de l’Autorité des marchés financiers (AMF) ou dans le registre de l’ESMA. Notre guide pour vérifier qu’une plateforme est autorisée détaille la démarche.
Le règlement MiCA impose notamment aux plateformes de séparer les avoirs de leurs clients de leurs propres fonds, ce qui renforce leur protection en cas de défaillance.
Le choix de la plateforme influence aussi la simplicité du retrait vers votre banque. Notre guide pour acheter du bitcoin en France présente les critères à comparer.
Valider votre identité via la procédure KYC
Le processus Know Your Customer (KYC) exige la transmission de documents officiels précis. Vous devrez fournir une copie lisible de votre carte d’identité ainsi qu’un justificatif de domicile récent. Cette étape demeure obligatoire pour débloquer les retraits en euros vers votre compte bancaire.
Les plateformes demandent généralement les éléments suivants pour valider votre profil :
- Copie recto-verso d’une pièce d’identité officielle.
- Justificatif de domicile de moins de trois mois.
- Selfie de vérification en temps réel.
Ces mesures rigoureuses servent à lutter efficacement contre le blanchiment d’argent. Elles renforcent également la sécurité de votre propre espace client. En authentifiant votre identité, le prestataire protège votre compte contre d’éventuelles tentatives d’usurpation par des tiers malveillants.
Passer un ordre de vente au marché ou à prix limité
L’ordre au marché déclenche une vente immédiate au prix actuel du marché. C’est la méthode la plus simple pour obtenir des euros rapidement ; le prix obtenu dépend des offres disponibles à cet instant.
À l’inverse, l’ordre à prix limité sert à cibler un cours de sortie très précis. Vous fixez vous-même le prix auquel vous acceptez de céder vos bitcoins. La transaction s’exécute automatiquement dès que le marché atteint ce seuil, ce qui permet de maîtriser votre stratégie sans surveillance constante.
Exécution immédiate au prix actuel. Idéal pour une liquidité rapide sans attendre une évolution du cours.
Prix de sortie fixé à l’avance. L’exécution est automatique seulement si le seuil défini est atteint.
Avant de valider, vérifiez le montant total affiché, frais inclus.
Une fois l’ordre validé, vos bitcoins sont convertis en solde euro disponible sur votre portefeuille. Ce montant s’affiche instantanément dans l’interface de gestion de votre compte. Vous pouvez alors initier un virement vers votre compte bancaire personnel en toute sérénité.
Quelles sont les étapes pour retirer vos fonds vers votre banque ?
Une fois vos bitcoins convertis en euros, l’étape suivante consiste à rapatrier ce capital vers votre compte bancaire personnel de manière sécurisée.
Enregistrer et authentifier votre IBAN personnel
Votre IBAN doit être à votre nom, comme votre compte sur la plateforme : les plateformes refusent les virements vers le compte d’un tiers.
L’authentification à deux facteurs (2FA) est généralement demandée pour valider un nouveau compte bancaire : un code reçu par SMS ou dans une application confirme votre identité.
| Critère | Virement SEPA Standard | Virement SEPA Instantané |
|---|---|---|
| Frais moyens | Souvent gratuit | Pas plus cher qu’un virement classique |
| Délai de réception | 1 à 2 jours ouvrables | Quelques secondes |
| Disponibilité bancaire | Jours ouvrés uniquement | 24h/24 et 7j/7 |
| Limite de montant | Selon plafond bancaire | Souvent limité par transaction |
Initier la demande de virement vers le réseau SEPA
Vous devez sélectionner avec précision le montant à retirer. Il est nécessaire de tenir compte du solde disponible après déduction des commissions. La plateforme calcule automatiquement le montant net qui parviendra sur votre compte bancaire.
Vérifiez scrupuleusement chaque chiffre de votre IBAN avant de confirmer. Une simple erreur de saisie peut entraîner des délais de récupération très longs. Le support technique mettra du temps à localiser et débloquer les fonds égarés.
Vos fonds transitent exclusivement par le réseau Single Euro Payments Area (SEPA). Ce protocole constitue le standard européen pour des transferts financiers sécurisés. Il assure une traçabilité complète de votre argent durant tout le trajet bancaire.
Nous vous conseillons de conserver une capture d’écran de la confirmation de retrait. Ce document numérique servira de preuve formelle en cas de contrôle. Votre banque pourrait vous solliciter pour justifier l’origine de ces fonds entrants.
Quels frais et délais prévoir pour votre opération de retrait ?
Le coût et la rapidité de l’opération dépendent directement des politiques tarifaires des prestataires et des protocoles bancaires en vigueur.
Comprendre la structure des commissions de trading et de sortie
Lorsque vous vendez vos bitcoins, la plateforme prélève une commission, qui varie selon l’intermédiaire et le type d’ordre. Comparez la grille tarifaire avant de vendre.
Des frais de retrait fixes s’ajoutent souvent à cette commission de vente initiale. Il est utile de bien comprendre les frais d’achat de bitcoin pour anticiper la rentabilité globale. Ces coûts fixes varient selon les prestataires consultés.
Certaines plateformes proposent des retraits en euros gratuits, sous conditions. Vérifiez toujours la grille tarifaire à jour avant de valider votre ordre.
Les frais sont prélevés directement sur le montant brut de votre conversion. Vous recevez donc le montant net sur votre compte. Aucun paiement séparé n’est nécessaire pour couvrir ces charges.
Anticiper le temps de traitement des virements interbancaires
Un virement standard arrive généralement en un à deux jours ouvrés. Le week-end et les jours fériés rallongent ce délai : prévoyez cette marge si vous avez besoin des fonds à une date précise.
Le virement instantané est une alternative rapide : l’argent arrive en quelques secondes si votre banque et la plateforme le proposent. Depuis 2025, il ne peut pas être facturé plus cher qu’un virement classique dans la zone euro.
Les banques effectuent parfois des contrôles de conformité internes sur les fonds reçus. Un montant important peut déclencher une vérification manuelle par votre conseiller. Cela suspend temporairement le crédit des fonds sur votre solde.
Nous recommandons de tester le processus avec une petite somme au préalable. Cette étape valide toute la chaîne de paiement. Vous éviterez ainsi un stress inutile lors d’une vente plus conséquente.
Comment déclarer vos gains en bitcoins à l’administration fiscale ?
La fiscalité française impose une rigueur stricte dès que vous convertissez vos actifs numériques en monnaie ayant cours légal. Voici les étapes pour naviguer sereinement dans vos obligations.
Calculer la plus-value globale selon le régime du PFU
Les plus-values sont imposées par défaut au prélèvement forfaitaire unique (flat tax) de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Une option pour le barème progressif est possible (case 3CN). Les cessions sont exonérées si leur total annuel ne dépasse pas 305 €.
La plus-value ne se calcule pas simplement en soustrayant le prix d’achat : une formule proportionnelle tient compte de la valeur de l’ensemble de votre portefeuille. Notre guide pour calculer la plus-value sur ses bitcoins détaille la méthode.
Vous devez connaître la valeur totale de votre portefeuille crypto au moment de chaque cession : c’est une source d’erreurs fréquente.
Les échanges entre actifs numériques ne sont pas imposés au moment de l’échange (sursis d’imposition). La taxation intervient lors d’une vente contre des euros ou de l’achat d’un bien.
Remplir le formulaire annexe lors de la déclaration de revenus
Le formulaire 2086 sert à détailler vos cessions ; il se joint à votre déclaration de revenus. Notre guide pour remplir le formulaire 2086 explique chaque étape.
Pour chaque ligne de vente, vous devez fournir des informations précises :
- Date de la transaction
- Prix de cession
- Valeur globale du portefeuille et prix total d’acquisition
- Montant de la plus-value nette
Des outils de calcul peuvent aider si vous avez de nombreuses opérations. Vérifiez toutefois leurs résultats : vous restez responsable de votre déclaration.
Si vous utilisez une plateforme établie hors de France, déclarez aussi ce compte avec le formulaire 3916-bis, même sans vente : l’oubli coûte 750 € par compte.
Pour aller plus loin : comparez les frais, relisez notre guide pour acheter du bitcoin en France ou parcourez la rubrique Acheter du bitcoin. Côté impôts, voyez comment calculer la plus-value et déclarer ses bitcoins. Lisez aussi les risques liés au Bitcoin.
Questions fréquentes
Voici des réponses directes aux interrogations les plus courantes sur le processus de vente et de rapatriement des fonds.
Est-il possible de récupérer des euros sans vérification d’identité ?
Non, les plateformes régulées imposent la vérification d’identité (KYC) pour tout retrait vers une banque.
Les normes anti-blanchiment obligent les prestataires à identifier formellement chaque bénéficiaire. Cette procédure garantit la sécurité des transactions.
Pourquoi ma banque peut-elle suspendre la réception des fonds ?
Les banques analysent la provenance des fonds par sécurité. Un virement inhabituel provenant d’une plateforme peut déclencher un blocage automatique. Les institutions appliquent des politiques de conformité strictes.
Prévenir votre conseiller avant un retrait important facilite grandement le traitement. Une communication préalable évite souvent des délais inutiles.
Peut-on vendre ses bitcoins pour des euros en espèces ?
Les plateformes en ligne ne gèrent pas les espèces physiques. Les échanges de main à main sont risqués et souvent liés à des arnaques. Votre capital est compromis hors des circuits officiels.
Privilégiez toujours les virements bancaires sécurisés pour garantir la traçabilité. C’est la méthode la plus fiable pour percevoir vos euros.
Sources
Cet article est informatif et ne constitue pas un conseil en investissement. Lorsqu'un lien est affilié, il est signalé comme tel. Comment le site est financé. Investir dans les crypto-actifs comporte un risque de perte en capital.