
Détenir du bitcoin n’est pas imposable en France. En revanche, les plus-values réalisées en le vendant contre des euros ou en l’utilisant pour payer un bien ou un service doivent être déclarées chaque année. Elles sont imposées à 31,4 %, y compris celles de 2025 déclarées en 2026, sauf option pour le barème progressif.
Ce guide explique ce qui est imposable, comment calculer la plus-value et quels formulaires remplir.
L’essentiel en bref
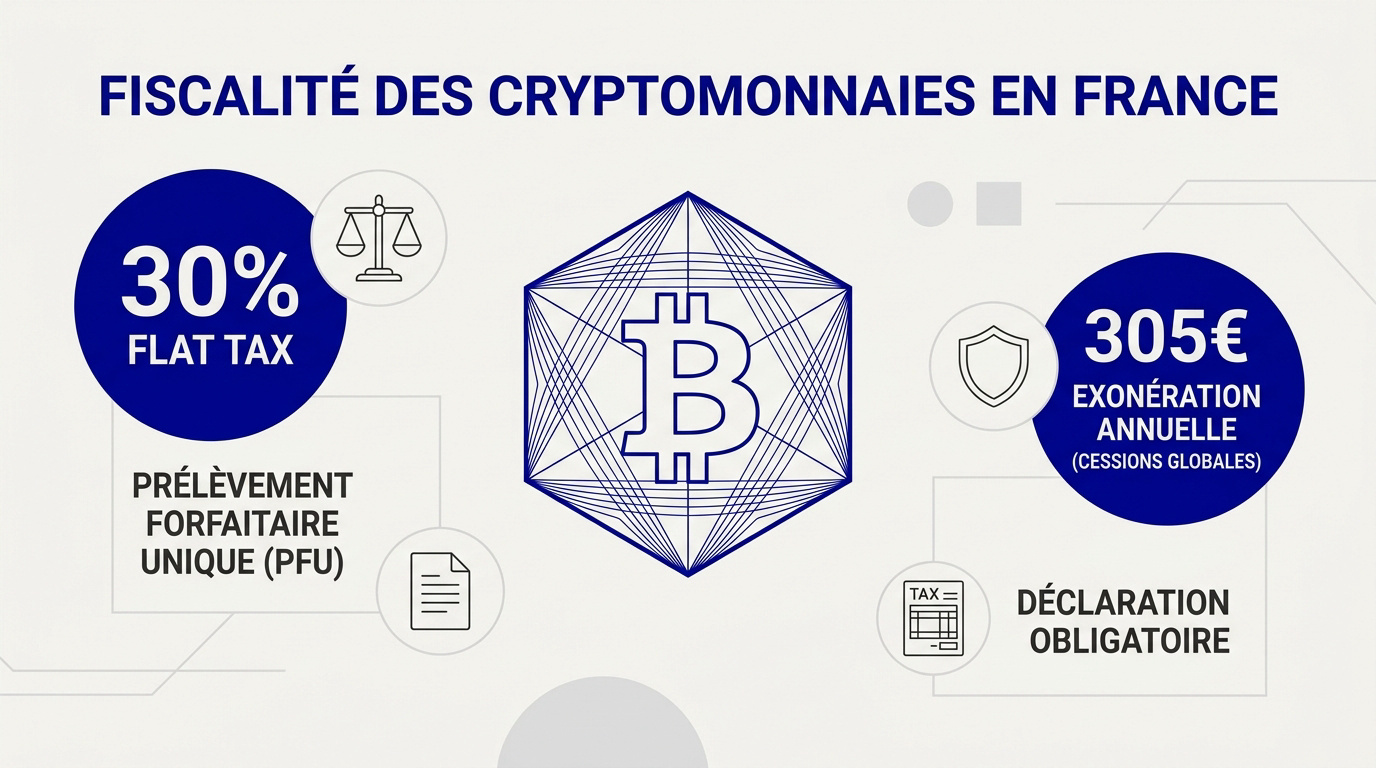
En France, détenir du bitcoin n’est pas imposable. Les cessions le sont, à 31,4 % (flat tax), lorsque leur total annuel dépasse 305 €. Il faut remplir le formulaire 2086 pour les plus-values et le 3916-bis pour les comptes ouverts sur des plateformes étrangères.
Flat tax 2026
Seuil de franchise
Formulaire plus-value
À retenir : la flat tax de 31,4 %, le seuil d’exonération de 305 € de cessions par an et l’obligation de déclarer les comptes ouverts sur des plateformes étrangères. La rubrique fiscalité rassemble nos guides sur le sujet.
Conservez systématiquement vos preuves d’achat et de vente. Ces documents justifient vos calculs lors d’un éventuel contrôle fiscal.
Le bitcoin reste un actif volatil. Tout investissement comporte un risque de perte en capital.
La fiscalité du bitcoin en France repose sur une distinction précise entre la simple possession et l’acte de vente. Si vous détenez des actifs numériques sans les convertir, aucune taxe ne s’applique à la date de rédaction.
Quand faut-il payer des impôts sur le bitcoin ?
La distinction entre détention et cession imposable
Posséder des bitcoins sur votre portefeuille personnel ou une plateforme d’échange n’entraîne aucune taxation immédiate. Vous pouvez conserver vos actifs durant plusieurs années sans devoir verser d’argent à l’administration fiscale française.
L’impôt est dû lors d’une cession : vente contre des euros ou paiement d’un bien ou d’un service en bitcoins. Chaque cession de ce type entre dans le calcul annuel.
Le risque de perte en capital est réel à cause de la volatilité du marché. Les cours fluctuent rapidement et peuvent impacter la valeur finale de votre investissement initial. Soyez prudent lors de vos transactions.
Seule la réalisation de la valeur déclenche la fiscalité. Tant que vos jetons restent dans l’écosystème des actifs numériques, le fisc considère qu’il n’y a pas de gain disponible. L’échange entre deux cryptomonnaies bénéficie d’un sursis d’imposition.
Existe-t-il un seuil d’exonération ?
Au-delà du déclencheur de l’impôt, le législateur a prévu un seuil spécifique pour les investisseurs occasionnels réalisant de faibles volumes de vente.
Une exonération s’applique si le montant total de vos cessions annuelles ne dépasse pas 305 €. Ce chiffre correspond à la somme brute des ventes et non à la plus-value réalisée.
Si le total des cessions de l’année ne dépasse pas ce montant, aucun impôt n’est dû sur ces opérations.
Ce seuil est global pour l’ensemble du foyer fiscal, et non par personne. Un couple partage donc cette limite unique de 305 € pour toutes ses transactions en actifs numériques.
Même exonéré, le contribuable doit rester capable de justifier ses calculs. Conservez vos historiques de transactions pour prouver que vous respectez bien ce plafond légal.
Comment calculer la plus-value ?
Comprendre le prix total d’acquisition
La plus-value ne se calcule pas achat par achat. L’administration applique une formule proportionnelle : plus-value = prix de cession − (prix total d’acquisition × prix de cession ÷ valeur globale du portefeuille).
Le prix total d’acquisition correspond à la somme de tous vos achats de crypto-actifs, frais compris. La valeur globale du portefeuille est estimée au moment de la cession, pour l’ensemble de vos crypto-actifs. Les frais liés à la cession viennent en déduction du prix de cession.
Après chaque cession, le prix total d’acquisition est diminué de la part utilisée dans le calcul, pour les cessions suivantes.
Le traitement des échanges entre cryptomonnaies
La réglementation française prévoit un sursis d’imposition pour les échanges entre actifs numériques. Passer du bitcoin vers un stablecoin ne déclenche donc aucune taxe immédiate.
Ces opérations demeurent neutres fiscalement tant que vous ne repassez pas en monnaie fiat. Vous pouvez ainsi réorganiser votre portefeuille sans générer de dette fiscale.
Même sans impôt immédiat, ces échanges doivent être suivis : ils modifient la composition du portefeuille pris en compte lors des cessions suivantes.
Vous devez pourtant tenir un journal des transactions très rigoureux. Notez chaque mouvement pour justifier vos calculs en cas de contrôle ultérieur.
Conversion des devises étrangères en euros
Beaucoup de plateformes étrangères utilisent exclusivement le dollar américain pour libeller vos transactions. Cette situation nécessite une gymnastique comptable précise pour votre déclaration annuelle.
Convertissez chaque montant en euros au taux de change du jour de l’opération et conservez la source du taux utilisé.
L’usage d’outils de suivi de portefeuille permet d’automatiser ces conversions souvent fastidieuses. Ces logiciels limitent les erreurs de saisie manuelle lors de votre calcul final.
| Étape | Action à réaliser | Document requis |
|---|---|---|
| Identification du prix d’achat | Relever le montant payé | Justificatifs d’achat |
| Calcul de la valeur globale | Valoriser le portefeuille total | Capture du portefeuille |
| Conversion en euros | Appliquer le taux officiel | Taux Banque de France / BCE |
| Archivage du taux de change | Conserver la preuve du taux | Journal des transactions |
Quels formulaires remplir ?
Le calcul terminé, la dernière ligne droite consiste à reporter ces chiffres dans les bonnes cases des formulaires officiels.
Déclarer vos comptes à l’étranger via le 3916-bis
Vous devez déclarer chaque année les comptes d’actifs numériques ouverts auprès de plateformes établies hors de France, qu’ils aient été ouverts, détenus, utilisés ou clos dans l’année. Un portefeuille dont vous détenez vous-même les clés n’est pas concerné.
Il faut lister précisément le nom de la plateforme utilisée. Indiquez également l’adresse du siège social de l’entreprise. Précisez votre numéro de compte personnel. N’oubliez pas de mentionner les dates d’ouverture et de fermeture éventuelle.
Les plateformes majeures aident généralement leurs utilisateurs dans cette démarche. Elles mettent souvent à disposition les coordonnées légales nécessaires. Vous trouverez ces informations dans vos paramètres ou rapports fiscaux.
L’amende est de 750 € par compte non déclaré, portée à 1 500 € lorsque la valeur du compte dépasse 50 000 €.
Pour le cadre juridique général, consultez notre guide Le Bitcoin est-il légal en France ?
Reporter les gains sur l’annexe 2086 et le formulaire 2042-C
L’annexe 2086 constitue le document central de votre démarche. Elle sert à détailler chaque cession imposable réalisée. Vous devez y inscrire le prix de vente et le prix d’acquisition.
Le résultat global obtenu doit ensuite être reporté. Utilisez la case 3AN de la déclaration complémentaire 2042-C. Ce montant correspond à la somme totale de vos plus-values annuelles. L’administration fiscale calculera ensuite l’impôt dû.
Si vous avez dégagé une perte, utilisez la case 3BN. Ces moins-values compensent les gains de la même année. Pourtant, sachez qu’elles ne sont pas reportables sur les années suivantes. Soyez donc vigilant lors du report.
Il est impératif de bien distinguer les formulaires 2086 et 2042-C. Chaque code de case possède une fonction spécifique. Une erreur de saisie pourrait entraîner un calcul erroné de votre fiscalité.
- Formulaire 2086 (détail des opérations)
- Case 3AN (plus-value globale)
- Case 3BN (moins-value globale)
Pour aller plus loin : les frais d’achat entrent dans le calcul de la plus-value, comme l’explique notre guide sur les frais pour acheter du bitcoin. Retrouvez aussi le cadre légal du Bitcoin en France et la rubrique Fiscalité du bitcoin.
Questions fréquentes
Pour lever les derniers doutes, voici les réponses aux interrogations les plus courantes des investisseurs particuliers.
Faut-il déclarer si je n’ai fait aucun retrait vers ma banque ?
Oui, car la vente de bitcoins contre des euros sur une plateforme est un événement taxable. La fiscalité s’applique dès la cession à titre onéreux.
Peu importe que les euros restent sur la plateforme : la vente elle-même constitue la cession imposable.
Comment choisir entre la flat tax et le barème progressif ?
La flat tax s’applique par défaut. L’option pour le barème progressif peut être avantageuse si votre taux marginal d’imposition est faible. Elle vaut pour l’ensemble des plus-values sur crypto-actifs du foyer de l’année et est indépendante de l’option pour les revenus de capitaux mobiliers (case 2OP). Les prélèvements sociaux de 18,6 % restent dus.
Elle se choisit en cochant la case 3CN de la déclaration 2042 C. Le simulateur d’impôt d’impots.gouv.fr permet de comparer les deux options.
Que faire en cas d’oubli de déclaration les années passées ?
Il est possible de déposer une déclaration rectificative pour corriger les omissions spontanément. Cette démarche limite les risques de sanctions lourdes.
La bonne foi et le droit à l’erreur limitent généralement les pénalités financières. Agir vite réduit les intérêts de retard sur les sommes dues.
- Taxation : Déclenchée par la vente contre euro.
- Option : Flat tax ou barème (case 3CN).
- Oubli : Rectification spontanée conseillée.
Sources
Cet article est informatif et ne constitue pas un conseil en investissement. Lorsqu'un lien est affilié, il est signalé comme tel. Comment le site est financé. Investir dans les crypto-actifs comporte un risque de perte en capital.